

Оплата по QR-коду: как устроена и зачем внедрять
Люди привыкли оплачивать покупки картой или телефоном: к концу 2025 года доля безналичных платежей доросла почти до 90% — и продолжает расти. Растет и процент тех, кто использует не карты, а альтернативы: QR-коды и биометрию.
Но затраты на прием платежей через эквайринг могут быть высокими: пара процентов от каждой транзакции трансформируются во вполне крупные суммы. Для малого и микробизнеса это становится проблемой, поэтому расчеты только наличными или «переводом на карту» все еще распространены.
Решить эту проблему помогают QR-коды: комиссия за оплату по ним в несколько раз ниже, деньги приходят моментально — и не придется задерживать клиентов в очереди. Разберем тему подробнее.
Что такое QR-код
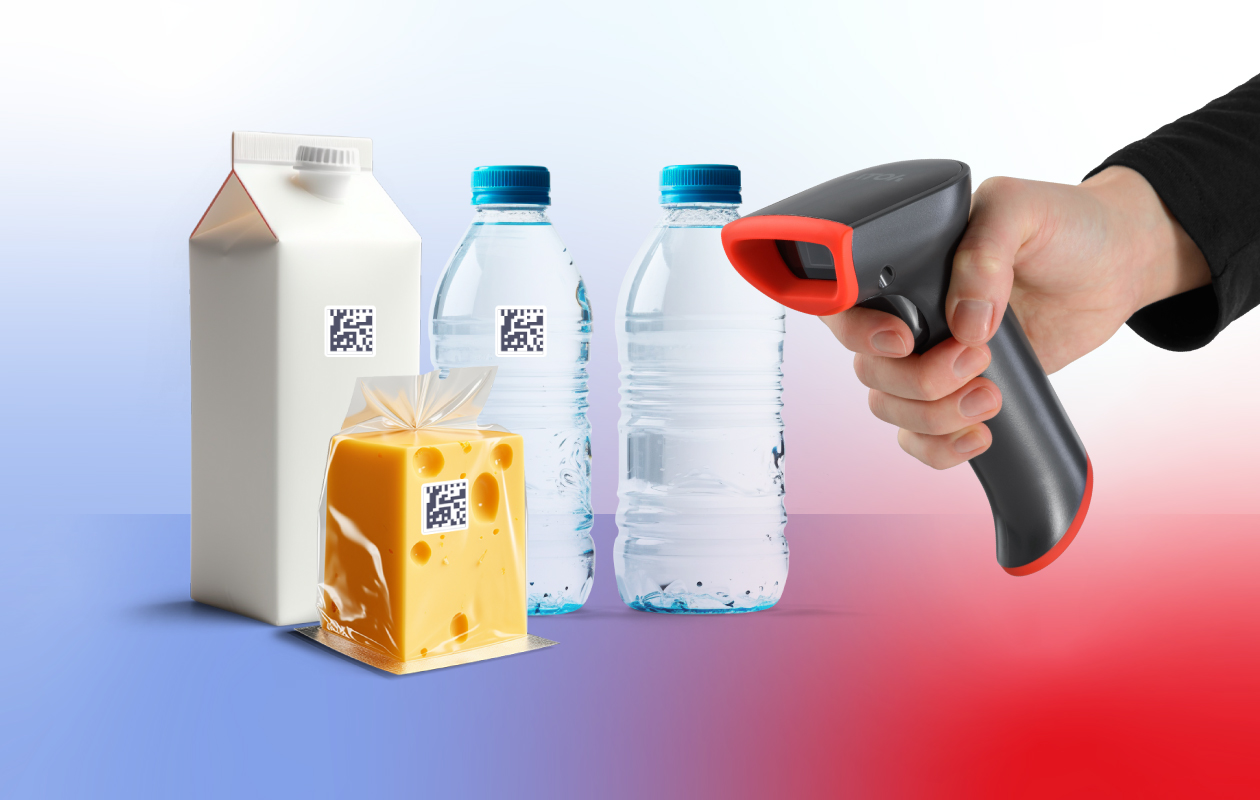
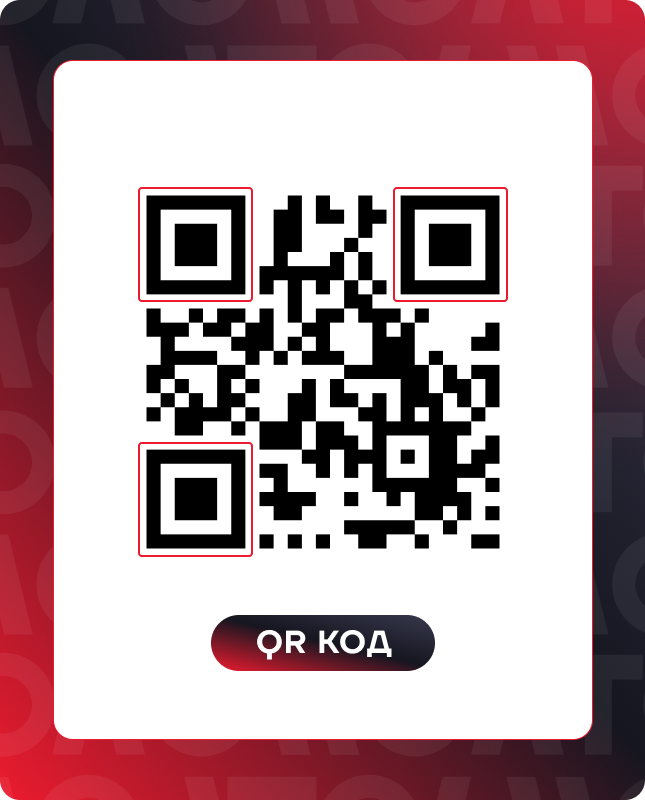
Говоря простым языком, это — двухмерное изображение, в котором зашифрована информация: данные о продавце, клиенте или покупке, сумма оплаты, реквизиты банковского счета и так далее. Выглядит оно так:
Коды бывают двух видов:
-
Статические. В них зашифровывают платежные реквизиты продавца. Это самый простой и бюджетный вариант (достаточно распечатать код и наклеить у кассы). Но каждому покупателю придется вбивать в своем банковском приложении нужную сумму, что тормозит оплату и может привести к ошибкам.
-
Динамические. Генерируются под каждую покупку на дисплее устройства, например, смарт-терминала, и содержат все данные о платеже. Важно, чтобы дисплей был ярким и контрастным, иначе код может не считаться.
При работе со смарт-терминалом SIGMA 7 дополнительное оборудование не понадобится. У него яркий семидюймовый дисплей с разрешением 1024*600 пикселей, с которого смартфон с любой камерой сможет без проблем считать QR-код.
Сказать, какой точно стоит использовать именно вам, сложно. Если есть хорошее оборудование для вывода кода, можно сделать динамические. Если бюджета совсем мало, а поток посетителей небольшой — просто распечатать на бумаге статический и вывесить у кассы.
Как работает оплата по QR-коду шаг за шагом
-
Продавец формирует QR-код через онлайн-кассу, приложение банка или платежный сервис.
-
Покупатель открывает приложение своего банка, включает сканер и считывает код.
-
Приложение распознает данные и автоматически заполняет все поля платежа (получатель, сумма). Покупателю остается только проверить информацию.
-
Платеж подтверждается биометрией, PIN-кодом или паролем.
-
Через Систему быстрых платежей (СБП) деньги в течение секунд списываются у покупателя и зачисляются на счет продавца. Обе стороны получают уведомление.
Как подключить оплату по QR-коду
-
Проверьте, подключен ли ваш банк к Системе быстрых платежей. Уточните, какие типы кодов он предлагает.
-
Заполните заявление на подключение СБП. Далее менеджер банка покажет, как подключить платежи и какие данные нужно предоставить (процессы настройки у банков немного различаются).
-
Заберите у банка статический код с реквизитами вашего расчетного счета. Или установите приложение, которое создает динамические QR-коды. Инструкция по подключению.
-
Разместите код на точке продаж: статический — в виде наклейки на кассе, динамический — выводите на экране смарт-терминала или планшета.
Плюсы оплаты по QR-коду
Для бизнеса основных преимуществ пять:
-
Деньги после оплаты по QR-коду зачисляются на счет продавца моментально, а не через 2–3 дня.
-
Легко оформить возврат любым удобным способом, который доступен в вашем банке.
-
Комиссия при проведении транзакций — 0–0,7%, в зависимости от вида бизнеса (точный процент можно посмотреть на сайте СБП). Это в несколько раз ниже, чем комиссия за эквайринг.
-
Покупать дополнительное оборудование для проведения платежей не обязательно. Достаточно смарт-терминала с хорошим экраном (или, в случае со статическим кодом, просто наклейки у кассы).
-
Проведение транзакций через QR безопасно. К тому же покупателю не нужно использовать карту или вводить ее данные на сайте.
Выгода для покупателя тоже есть
Так что, если у вас спрашивают, зачем платить QR-кодом или говорят, что этот способ невыгодный, можно использовать эти аргументы.
-
Безопасность. Не нужно передавать карту продавцу или вводить реквизиты на чужих устройствах.
-
Удобство. Снова потому, что не нужно носить наличные или карту — достаточно смартфона.
-
Контроль расходов. Все операции видны в приложении банка с мгновенными уведомлениями.
Что важно учитывать: минусы оплаты по QR- коду
Комиссия за платежи с кредитных карт. Многие банки не позволяют делать переводы через СБП с кредитных карт либо берут с покупателя дополнительную комиссию.
Зависимость от телефона покупателя. Для оплаты нужен исправный смартфон с интернетом и приложением банка.
Лимиты. Переводы на счета юридических лиц, ИП и самозанятых (то есть оплата покупок и услуг) не имеют месячного лимита и для отправителя всегда бесплатны, но знать об ограничениях для физлиц все-таки стоит. На 2026 год значения такие:
-
Максимальная сумма одной операции — до 1 000 000 рублей. Для отдельных операций (например, переводы между своими счетами) лимит может быть увеличен.
-
Бесплатный ежемесячный лимит на переводы другим физическим лицам — 100 000 рублей.
-
Переводы сверх этого лимита облагаются комиссией не более 0,5% (но не выше 1 500 рублей за операцию).
Безопасность и контроль переводов: что меняется в 2026 году
С 2026 года вступают в силу законодательные изменения, которые напрямую затрагивают операции через СБП. Их задача — повысить безопасность переводов и защитить бизнес и потребителей от мошенников.
Подробности.
С 1 сентября 2026 года Росфинмониторинг получит право напрямую запрашивать у оператора СБП (НСПК) информацию об операциях. Цель — ускорение расследований и борьба с отмыванием доходов.
С 1 января 2026 года банки обязаны использовать расширенный список признаков мошеннических операций. Перевод может быть временно заблокирован, если он, например, соответствует одному из новых критериев:
-
сумма перевода от 200 000 рублей с последующим переводом средств третьему лицу в течение суток;
-
за 48 часов до операции изменилась привязка номера телефона к банковскому счету или учетной записи на «Госуслугах».
Что важно запомнить
-
QR-платежи — один из самых популярных способов безналичной оплаты.
-
Оплата по QR-коду — выгодное решение для малого и микробизнеса, потому что деньги приходят моментально, а комиссия в несколько раз ниже, чем за эквайринг.
-
Для работы с некоторыми QR-кодами понадобится устройство с хорошим экраном, чтобы демонстрировать изображение покупателю. Оптимальный и бюджетный выбор — смарт-терминал АТОЛ SIGMA 7.