

Как контролировать наценку на блюда с помощью отчета о реализации
Один из основных показателей, за которым должен следить владелец точки общепита, — это наценка на блюда. Если она окажется слишком маленькой, то не будет прибыли и средств на покрытие постоянных расходов. Если окажется слишком большой, то клиенты перестанут приходить, и прибыли также не будет. Поэтому для контроля наценки в HoReCa существует специальный управленческий отчет, который принято называть отчетом о реализации.
Что содержится в отчете, как его сформировать и как использовать для управления наценкой, рассказываем в этой статье.
Что такое наценка и для чего ее считать
Чем наценка отличается от фудкоста и маржинальности
Как с помощью наценки оценить эффективность команды и создать систему мотивации
Как узнать наценку на блюда с помощью отчета о реализации
Какой должна быть наценка в отчете о реализации
Как увеличить наценку в общепите и не потерять клиентов
Что такое наценка и для чего ее считать
Цена блюда состоит из себестоимости и маржи. В себестоимость заложены закупочные цены ингредиентов и стоимость их доставки (на языке бухгалтеров это «переменные расходы»). В маржу предприятие закладывает прибыль, а также расходы, которые не зависят напрямую от объема производства, например аренду помещений, оклады сотрудникам, рекламные кампании и налоги (на языке бухгалтеров это «прямые постоянные расходы» и «косвенные расходы»).
Себестоимость — подвижная величина. Даже если поставщики постоянные, цены на продукты все равно меняются от партии к партии в зависимости от сезона, урожайности, изменений в логистике и множества других факторов. Поэтому себестоимость одного и того же блюда в разные месяцы может быть разной.
Из-за колебаний себестоимости меняется и маржа, и это может быть критичным для предприятия, поскольку связано с перспективами получения прибыли и исполнения обязательств по зарплате, отчислениям и налогам.
Чтобы судить о том, насколько эффективно управление ценой и себестоимостью для обеспечения безопасного уровня маржи, важно следить за наценкой. Она показывает, на сколько процентов цена продажи превышает себестоимость.
Наценка = Маржа / Себестоимость х 100%
Например, себестоимость порции супа — 50 рублей. В меню отпускная цена — 150 рублей. Значит, маржа — 100 рублей. Наценка в таком случае составит: 100 рублей (маржа) / 50 рублей (себестоимость) х 100% = 200%.
Если наценка сбалансирована — не слишком большая, чтобы отпугнуть клиентов, и не слишком маленькая, чтобы уйти в убыток, — владелец может быть спокоен за свою прибыль и возможность исполнять обязательства.
Если есть перекос в наценке, то самое время что-то предпринять для удержания маржи:
- снизить среднюю себестоимость блюда, например изменить рецепт или найти другого поставщика ингредиентов с более низкими ценами;
- повысить или снизить отпускную цену.
Чем наценка отличается от фудкоста и маржинальности
В общепите есть и другие популярные параметры, на которые смотрят владельцы заведений, — фудкост и маржинальность. Сравним их с наценкой, чтобы лучше понимать отличия.
Фудкост. Это доля затрат на продукты от выручки. Параметр позволяет точнее контролировать стоимость ингредиентов. Чем ниже фудкост, тем потенциально больше прибыли приходится на единицу вложений, то есть выше рентабельность.
Фудкост = Себестоимость / Выручка х 100%
Это важный показатель для определения цен на позиции меню, понимания адекватности закупочных цен на ингредиенты и контроля рентабельности. В отличие от наценки, фудкост дает меньше информации об эффективности предприятия и не подходит для прогноза дохода.
Пример расчета фудкоста. В ноябре средняя себестоимость всех проданных порций салата оливье была 60 000 рублей. В декабре она повысилась до 70 000 рублей. При этом выручка по этому блюду в ноябре составляла 200 000 рублей, а в декабре — 250 000 рублей.
Подставим данные в формулу и рассчитаем фудкост:
- в ноябре: 60 000 рублей / 200 000 рублей х 100% = 30%;
- в декабре: 70 000 рублей / 250 000 рублей х 100% = 28%.
Фудкост показал, что, несмотря на увеличение закупочных цен в декабре, доля себестоимости в общей выручке стала даже немного меньше, и на рентабельности это практически не сказалось. При этом об эффективности предприятия в этот период сказать однозначно трудно: знания одной лишь себестоимости не хватает.
Маржинальность. Это доля маржи в сумме выручки. Ее обязательно смотрят в динамике от месяца к месяцу. Она показывает, насколько предприятие может обеспечить свои постоянные расходы и приносить прибыль. Чем больше маржинальность, тем более доходно предприятие.
Маржинальность = Маржа / Выручка х 100%
Маржинальность нужна, чтобы сравнивать маржу в разные периоды времени.
Пример расчета маржинальности. За ноябрь предприятие получило 300 000 рублей выручки, включая маржу 100 000 рублей. А за декабрь — 400 000 рублей выручки, включая маржу 120 000 рублей. Судить о том, что в декабре дела у предприятия шли лучше, чем в ноябре, преждевременно, потому что не учтены затраты.
Подставим данные в формулу и рассчитаем маржинальность:
- в ноябре: 100 000 рублей / 300 000 рублей х 100% = 33%;
- в декабре: 120 000 рублей / 400 000 рублей х 100% = 30%.
Маржинальность показала, что, несмотря на бОльшую сумму выручки и маржи в декабре, доход предприятия не только не вырос, но и немного упал.
Еще отличия маржинальности от наценки:
- Маржинальность не может быть больше 100%, а наценка может.
- Маржинальность может уйти в минус, если затрат окажется больше, чем выручки, а наценка не может.
- Маржинальность показывает, насколько бизнес обеспечивает требуемые показатели маржи. Наценка показывает, насколько управление себестоимостью и ценами работает на обеспечение требуемых показателей маржи.
Как с помощью наценки оценить эффективность команды и создать систему мотивации
Часто общую наценку за месяц используют как показатель эффективности работы сотрудника, который отвечает за закупки и цены. В зависимости от масштаба бизнеса это может быть управляющий, администратор или непосредственно повар.
Если привязать переменную часть заработка к величине наценки, то можно с помощью одного показателя выстроить удобную и прозрачную систему мотивации, которая учитывает:
- количество проданных порций;
- результаты усилий по снижению себестоимости блюд и напитков;
- управление отпускной ценой.
Пример. У владельца много кофе-пойнтов на различных фудкортах. На каждой точке во время одной смены работает один бариста, который по совместительству управляющий. Сотрудник готовит кофе, общается с гостями, проводит расчет на кассе, следит за порядком и наличием всего необходимого для работы точки.
Бариста влияет на количество продаж, когда:
- Активно предлагает гостям дополнительные блюда и модификаторы, например альтернативное молоко или сиропы.
- Проводит консультации и дегустации для новых гостей.
Бариста влияет на себестоимость, когда:
- Меняет поставщика на более выгодного.
- Находит более дешевый аналог для марки или сорта кофе.
- Договаривается с поставщиком о скидке.
- Снижает порчу ингредиентов и готовой продукции за счет умелого управления складскими остатками.
Бариста влияет на отпускную цену, когда:
- Отслеживает десерты с истекающим сроком хранения и продает их по минимальной цене в рамках акции.
- По договоренности с владельцем поднимает цены на ходовые позиции.
Таким образом, бариста влияет на основные компоненты, из которых складывается маржа предприятия. Сама маржа и маржинальность не могут быть мерилом успешности работы сотрудника, потому что заключают в себе результат работы всей команды, рыночной конъюнктуры и различных внешних событий. А наценка показывает отношение маржи к себестоимости — как раз ту область, на которую больше всего влияет работа такого сотрудника.
Допустим, базовая наценка, которая в среднем приносит минимально требуемую маржу кофейной точке, составляет 200%. Любое увеличение этого значения можно трактовать как эффективную работу бариста, за которую будет логично выплачивать ему дополнительное вознаграждение.
Правило начисления премии должно быть прописано в локальном нормативном акте и может быть таким: за каждый дополнительный процент наценки сотрудник получает три процента от оклада. Так, если оклад сотрудника — 60 000 рублей, а наценка за месяц по всем блюдам и напиткам составила 210%, бариста получит 18 000 рублей премиальных.
Как узнать наценку на блюда с помощью отчета о реализации
Проще всего доверить расчет наценки автоматизированной системе. Например, АТОЛ SIGMA Еда предоставляет эти данные в отчете о реализации. Выгрузить его в личном кабинете можно одним кликом, задав период и адрес точки.
На рисунке ниже — пример такого отчета. Для наглядности мы взяли короткий период отчета за два дня, но обычно сравнивают месячные показатели.
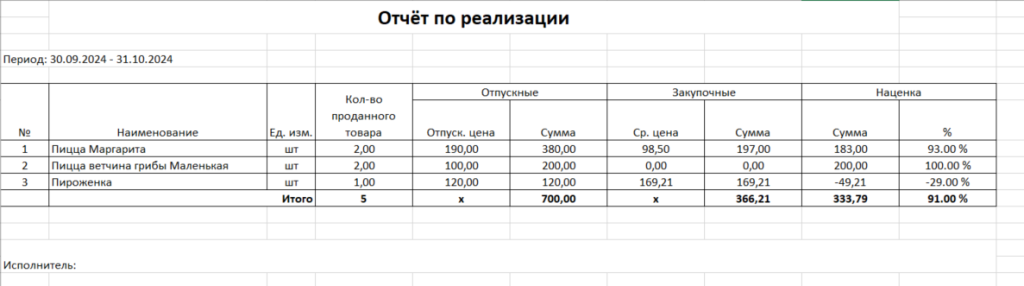
Из отчета видно, что по пицце «Маргарита» за последние два дня:
- было две продажи;
- цена одной штуки составила 190 рублей;
- выручка составила 380 рублей;
- ингредиенты для приготовления одной штуки стоили в среднем 98,5 рублей;
- сумма затрат на ингредиенты — 197 рублей;
- маржа — 183 рубля;
- наценка — 93%.
Помимо отчета о реализации, в АТОЛ SIGMA Еда на тарифе «Бизнес» есть еще множество других полезных для владельца отчетов:
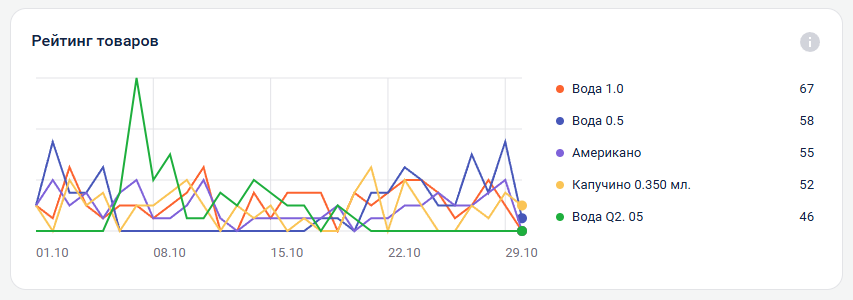
- Рейтинг товаров — позволяет отслеживать популярность позиций меню по количеству совершенных покупок.
- Средний чек — отображает среднюю сумму чеков по продажам за выбранный период, а также изменение среднего чека в % по сравнению с предыдущим периодом и график изменений за прошедшие месяцы.
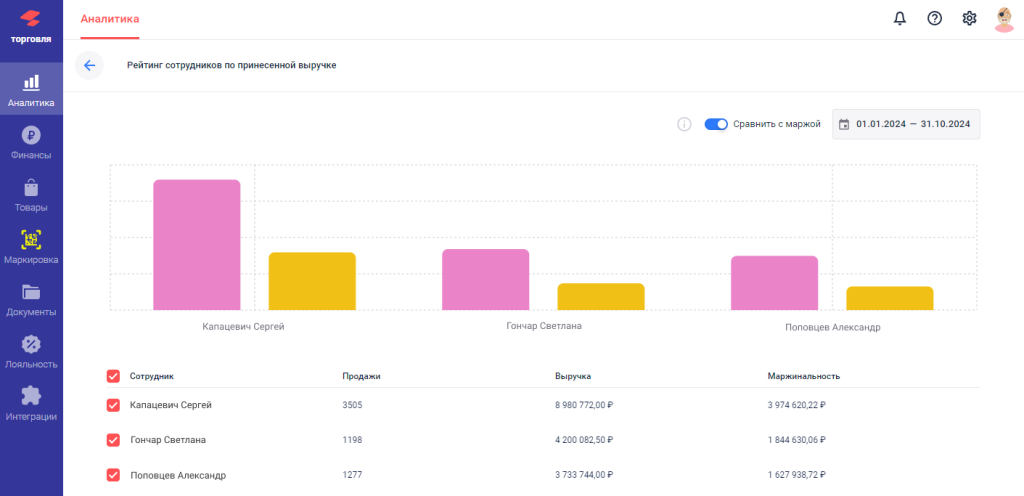
- Рейтинг сотрудников по принесенной выручке — показывает сравнительную эффективность сотрудников по принесенной выручке.
- Выручка — показывает часы пик и дает понять, когда заведение приносит наибольшую выручку.
Отчеты доступны в полной и мини-версии. Примеры того, как они выглядят на экране личного кабинета АТОЛ SIGMA, — ниже.
Это мини-версия отчета «Рейтинг товаров».
А это — полная версия отчета «Рейтинг сотрудников по принесенной выручке».
Подробнее о приложении АТОЛ SIGMA Еда и возможностях тарифа «Бизнес» можно узнать на сайте.
Какой должна быть наценка в отчете о реализации
Многое зависит от типа заведения. Для ресторана высокой кухни и элитных заведений средняя наценка может быть больше 300%. Гости в таких местах обычно платежеспособные, а постоянные затраты — большие: интерьер, уникальный сервис, мероприятия, высокие зарплаты поварам и официантам.
Для точек в проходном месте, ориентированном на широкую публику, наценка обычно колеблется в районе 50–100%. В таких заведениях интерьер унифицирован и обслуживание более массовое, а зарплаты сотрудников — умеренные.
Для фастфуда наценка, как правило, составляет 30–70%. В этом сегменте обычно нет обслуживания гостей в зале, да и зачастую зала как такового нет.
На цену и, соответственно, наценку также влияют:
- Состояние рынка. Нельзя сильно отличаться от средних цен ближайших конкурентов.
- Расположение точки. Чем престижней место, тем выше может быть наценка.
- Событийное или сезонное увеличение спроса. Чем выше спрос, тем больше оснований для увеличения наценки.
На разные блюда в одной и той же точке наценка будет разная. Это зависит от того, как часто позицию заказывают гости, какой сегмент аудитории ее предпочитает, какие издержки приносит приготовление.
Как увеличить наценку в общепите и не потерять клиентов
- Сократите фудкост. Выберите нового поставщика с более приемлемыми ценами, замените марку или сорт ингредиентов, измените рецепт.
- Сократите иные переменные издержки. Оптимизируйте затраты на доставку, хранение и переработку продуктов. Внедрите новые, более рациональные подходы к использованию кухонного оборудования.
- Оптимизируйте постоянные и косвенные издержки. Можно сменить налоговый режим, чтобы платить меньше налогов, перейти на другой платежный сервис с меньшей комиссией, отказаться от части арендованных помещений, которые не очень нужны, или арендовать другую точку.
- Увеличьте отпускные цены. Если анализ рынка и собственной аудитории показывает, что посетители готовы платить больше, можно поднять цену на все или на некоторые позиции меню.
- Увеличьте спрос. Проведите акцию. Внедрите постоянную систему лояльности. Усовершенствуйте сервис или расширьте меню для привлечения новой аудитории.