

Налоги и отчетность для малого бизнеса в 2026 году: новые ставки, лимиты и правила
1 января 2026 года вступила в силу масштабная налоговая реформа (Федеральный закон № 425-ФЗ). Она изменила лимиты на УСН и ПСН, ввела НДС для упрощенцев и обновила ставки. Разбираемся, как работать малому бизнесу в новых реалиях: сколько платить налогов и какую отчетность сдавать.
Важно! Малый бизнес, как правило, работает на патенте или УСН, потому что это самые выгодные режимы для предпринимателей со сравнительно небольшими штатом и оборотом. Поэтому в статье подробно разберем именно их.
Но после налоговой реформы многие стали переходить на АУСН: НДС нет, взносов за сотрудников — тоже, еще и отчетности минимум. Подробнее об этом налоговом режиме, его плюсах и минусах мы написали в отдельной статье — обязательно прочитайте.
Как работать бизнесу на УСН в 2026 году Как и когда платить налоги на УСН Как и когда подавать отчеты и декларации в 2026 году Как работать бизнесу на патенте в 2026 году
Как работать бизнесу на УСН в 2026 году
В 2026 году правила работы на УСН поменялись. Напомним главное:
-
снижен порог дохода, при котором нужно платить НДС с 60 до 20 миллионов (в 2027 он составит уже 15 миллионов, а в 2028 — всего 10);
-
выросла сама ставка НДС до 22%;
-
отменены льготы по страховым взносам в большинстве случаев.
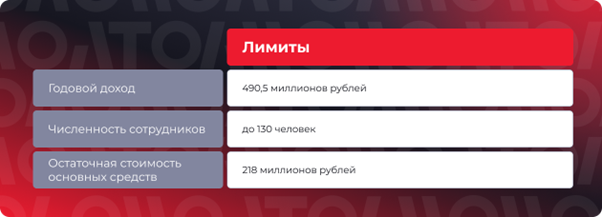
Лимиты для применения налогового режима остались теми же:
НДС на УСН: главное изменение 2026 года
С 2026 года плательщики УСН обязаны платить НДС, если их доход за 2025 год превысил 20 млн рублей.
Если доход за 2025 год был меньше 20 млн рублей, но в течение 2026 года лимит превысили (предположим, что вы выпустили товар, который стал трендовым и принес неожиданно большую выручку), обязанность платить НДС возникнет с первого числа следующего месяца.
1 апреля закончится переходный период, в который можно было использовать старую ставку НДС. Теперь чеки со ставкой 20% будут фиксироваться как нарушения в порядке применения ККТ — и ФНС начнет взимать штрафы (до 10 000 рублей за каждое нарушение).
Чтобы продолжить работу без рисков, проверьте кассу до конца месяца. На что обратить внимание:
-
прошивка ККТ версии не ниже 5.17.00;
-
SIGMA Касса версии не ниже 3.31.0.0;
-
значение НДС в каталоге товаров SIGMA Облако — 22%.
Всем пользователям с оплаченной подпиской SIGMA обновления ПО пришли автоматически.
Для быстрого обновления каталога мы добавили массовый импорт НДС. Если в кабинете до сих пор установлена ставка 20%, загрузите в SIGMA Облако файл с корректными ставками — и они автоматически появятся в каталоге.
Какую ставку НДС выбрать
Есть два пути. Первый — общие ставки НДС (с правом на вычет):
-
22% — основная;
-
10% или 0% — для отдельных категорий товаров (продукты, детские товары, экспорт).
Этот вариант выгоден, если у вас большие расходы и низкая наценка — можно заявлять входной НДС к вычету и уменьшать налог к уплате.
Второй — пониженные ставки (без права на вычет):
-
5% — если годовой доход не превышает 272,5 млн рублей;
-
7% — если доход от 272,5 до 490,5 млн рублей.
Если вы выберете специальную ставку, вычеты по входному НДС не применяются, но и декларацию заполнять проще. Такой вариант выгоднее, если расходы небольшие, а вот наценка на товар высокая.
Но есть условие: специальные ставки нужно применять минимум 12 кварталов подряд.
Как и когда платить налоги на УСН
Авансовые платежи по УСН перечисляются не позднее 28 числа месяца, следующего за отчетным периодом (кварталом). График выглядит так:
-
за первый квартал — до 28 апреля;
-
за полугодие — до 28 июля;
-
за девять месяцев — до 28 октября.
Окончательный расчет за 2026 год происходит до 28 апреля 2027 года для ИП и до 28 марта для ООО.
-
ООО — до 28 марта 2027 года;
-
ИП — до 28 апреля 2027 года.
НДС уплачивается равными частями в течение трех месяцев, следующих за отчетным кварталом и не позднее 28 числа. Проще говоря:
-
за первый квартал нужно платить равными частями 28 апреля, мая и июня;
-
за второй — 28 июля, августа и сентября и так далее.
Отчетность нужно подавать до 25 числа.
Страховые взносы ИП за себя в 2026 году
Фиксированный размер страховых взносов ИП за себя каждый год устанавливается Правительством РФ. В 2026 году сумма составляет 57 390 рублей. Оплатить их нужно не позднее 28 декабря.
Дополнительный взнос — 1% с дохода свыше 300 000 рублей — уплачивается до 1 июля 2027 года.
Как и когда подавать отчеты и декларации в 2026 году
Декларация по УСН
Предпринимателям на УСН нужно подавать только одну декларацию за 2025 год:
-
компаниям — до 25 марта 2026 года;
-
индивидуальным предпринимателям — до 27 апреля 2026 года.
Документы нужно сдавать по форме, утвержденной приказом ФНС от 26.11.2025 № ЕД-7-3/1017. В ней работали структуры некоторых разделов, добавили поля для страховых взносов и внесли небольшие технические изменения.
Кроме того, нужно подавать уведомления об исчисленных суммах авансовых платежей за три дня до уплаты: 25 апреля, 25 июля и 25 октября.
Декларация по НДС
Ее теперь сдают все «упрощенцы», чей доход превысил 20 млн рублей (за прошлый год или в течение текущего) не позднее 25 числа месяца, следующего за отчетным кварталом (если день выпадает на выходные — срок переносится на ближайший понедельник).
График в 2026 году такой:
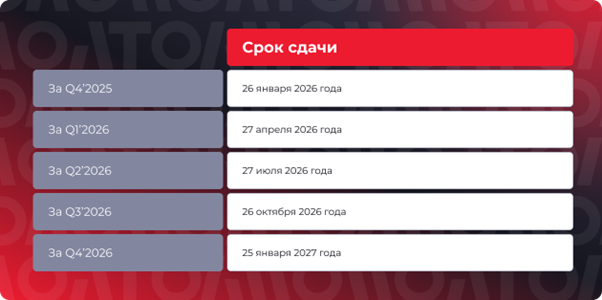
Подавать декларацию нужно по форме, утвержденной ФНС, только в электронном виде.
Журнал учета счетов-фактур
Журнал учета полученных и выставленных счетов-фактур сдают только посредники (агенты, комиссионеры, экспедиторы). Делают это раз в квартал, не позднее 20 числа месяца, следующего за отчетным периодом. В 2026 году даты такие: 21 апреля, 21 июля, 20 октября, 20 января.
Отчетность за работников
Если у вас есть сотрудники, необходимо сдавать стандартный комплект отчетов. Собрали все документы в таблицу — вместе с последними изменениями:
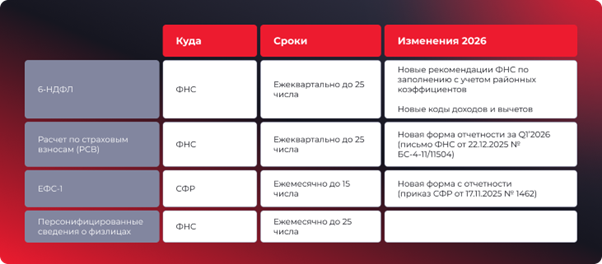
Важно: с 2026 года в некоторых регионах действуют новые коды ОКТМО. При заполнении платежных поручений и отчетности убедитесь, что используете актуальные, иначе платеж может не дойти или быть зачислен неверно.
Бухгалтерская отчетность
Малый бизнес сдает бухгалтерскую отчетность (баланс и отчет о финансовых результатах) за 2025 год до 31 марта 2026 года. Сделать это можно только в электронном виде — через спецоператора и на сайте ФНС.
С 2025 года применяется стандарт ФСБУ 4/23. Ознакомьтесь с приказами Минфина и убедитесь, что используете актуальные бланки.
Другая отчетность
-
Статистическая. Раз в пять лет ее должны подавать в Росстат все малые и средние предприятия. Проверьте, нужно ли вам ее подавать в 2026 году, на сайте службы.
-
Декларация по косвенным налогам. Подается, если вы импортируете товары из стран ЕАЭС. Подается 20 числа месяца, следующего за отчетным. То есть, если вы привели товары в марте, подавать декларацию нужно в апреле.
-
Отчет об операциях с товарами, подлежащими прослеживаемости. Подается ежеквартально: 25 апреля, июля, октября и января (следующего года). Проверить, подлежат ли товары прослеживаемости, можно в перечне.
-
Подтверждение основного вида экономической деятельности на текущий год. Нужно подавать ежегодно 15 апреля в СФР.
Как работать бизнесу на патенте в 2026 году
Кто может применять ПСН
С 2026 года применять патент можно, только если доход за 2025 год не превысил 20 млн рублей (в 2027 году этот лимит опустится до 15 миллионов, а в 2028 году — до 10). В противном случае предприниматель теряет право на ПСН и переводится на ОСНО.
Важно: для предпринимателей, потерявших право на патент, предусмотрен переходный период. Они могут перейти на УСН, подав уведомление до 25 апреля 2026 года.
Оплата патента
Стоимость патента зависит от региона, вида деятельности и срока. Рассчитать ее можно в калькуляторе ФНС.
Порядок оплаты:
-
Патент до шести месяцев — всю сумму не позднее дня окончания действия патента.
-
Патент от шести до 12 месяцев — 1/3 суммы в течение 90 дней, оставшиеся 2/3 — не позднее дня окончания действия патента.
На ПСН не нужно сдавать декларации, но необходимо вести книгу учета доходов.
Если у предпринимателя на патенте есть наемные сотрудники, за них уплачиваются страховые взносы и сдается отчетность в том же порядке, что и на УСН.
Что важно запомнить про налоги и отчетность в 2026 году
-
НДС для упрощенцев стал обязательным при доходе более 20 млн рублей. Выбирайте: общая ставка 22% (с вычетом) или пониженные 5 / 7% (без вычета) минимум на 12 кварталов.
-
Лимиты УСН на 2026 год: доход — 490,5 млн рублей, остаточная стоимость основных средств — 218 млн рублей, численность сотрудников — до 130 человек.
-
Для ПСН в 2026 году критичен доход 2025 года — не более 20 млн рублей. С 2027 года лимит снизится до 15 млн, с 2028 — до 10 млн.
-
Фиксированные взносы ИП в 2026 году — 57 390 рублей (нужно заплатить до 28 декабря). Дополнительный 1% с дохода свыше 300 тысяч нужно заплатить до 1 июля 2027 года.
-
Сроки уплаты налогов. Авансы по УСН — до 28 числа месяца после отчетного квартала. НДС — равными долями до 28 числа каждого из трех месяцев, следующих за отчетным кварталом.
-
Сроки сдачи деклараций. По УСН за 2025 год: для ООО — до 25 марта, для ИП — до 27 апреля 2026 года. По НДС — до 25 числа месяца после отчетного квартала.
-
Проверьте техническую готовность: касса должна поддерживать ставку 22%, а коды ОКТМО в платежках — быть актуальными. Переходный период по ставке НДС действует до апреля 2026 года.